生前対策【生前対策】

目次

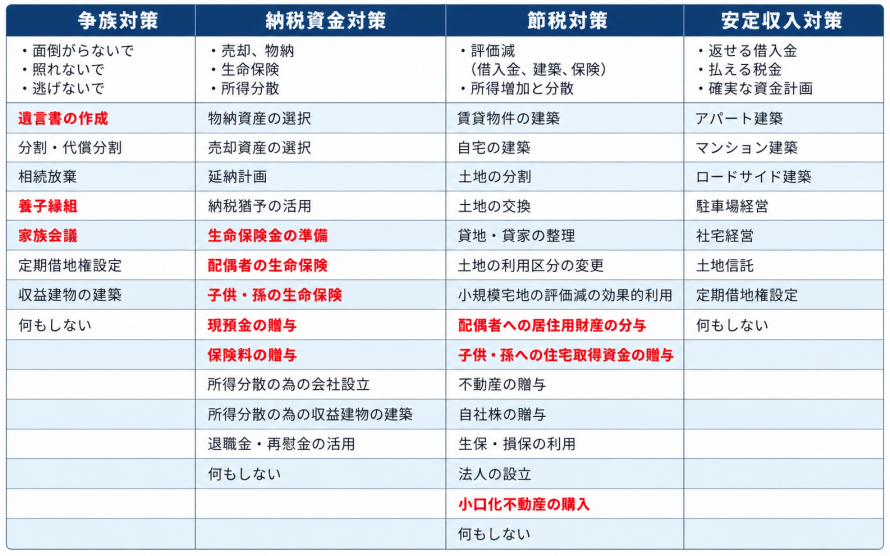
  • 相続対策は、大きく次の4つに分けて考えることができます
  • 生前贈与の進め方
  • 1. 贈与の成立と契約書の作成
  • 贈与契約書の例
  • 令和6年(2024年)以降の贈与税改正ポイント
  • 暦年贈与課税制度と相続時精算課税の比較
  • 精算課税贈与と暦年贈与の選択のポイントとは?
  • 贈与の2つの制度
  • 相続時精算課税制度とは
  • 暦年課税制度とは
  • 制度選択のポイント
  • 令和6年からの大改正
  • 生前対策のポイント① 早めの贈与実行
  • 生前対策のポイント② 贈与制度の選択
  • 暦年贈与の活用
  • 【参考】足立区の相続を取り巻く状況

相続対策は、大きく次の4つに分けて考えることができます

相続対策は、大きく次の4つのカテゴリに分類されます。
1.争族対策(相続トラブルを防ぐための対策)
2.納税資金対策(相続税の支払い資金を確保するための対策)
3.節税対策(相続税負担を軽減するための対策)
4.安定収入対策(将来的な生活資金・収益確保のための対策)

このうち、代表的な方法として「遺言書の作成」「贈与」「認知症対策の家族信託」などが挙げられます。

足立区では2024年度に年間8,951人の方が亡くなられており(出典:足立区「数字で見る足立 令和7年・区民生活」)、相続は決して他人事ではありません。また、区内の相続税課税実績は課税被相続人940人・納付税額264.45億円にのぼり(出典:東京国税局「令和6年 相続税 5-1 申告・課税状況」)、早期の相続対策の重要性が改めて示されています。

「遺言書の作成」については別ページで詳しくご説明しております。ここでは、「贈与」について詳しく解説いたします。
相続対策

生前贈与の進め方

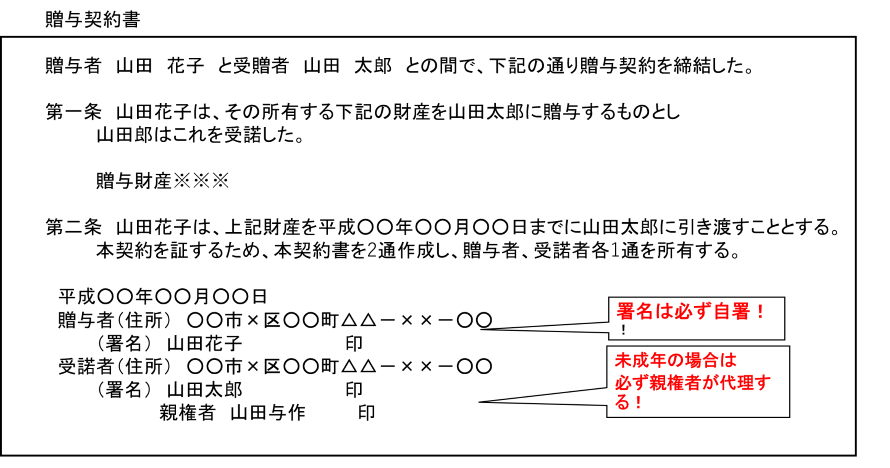
贈与は「あげる人」と「もらう人」の意思の合致によって成立する契約(諾成・片務契約)です。そのため、贈与契約書を必ず作成し、贈与の意思を明確に残すことが重要です。
足立区の住宅地平均地価は410,761円/㎡(前年比+6.3%)に達しており、不動産を含む財産の価値が年々上昇している足立区では、贈与財産の評価額も相応に大きくなりやすく、契約内容の明確化はとりわけ重要です(出典:東京都「令和8年地価公示価格(東京都分)」)。
また、「名義借り」か「実際の贈与」かは、証拠によって判断されます。口座名義や所有権の移転をきちんと行い、贈与の事実を裏付ける証拠を残しましょう。
贈与契約書
2. 金融資産の贈与における注意点 
金融資産の贈与は、特に慎重な証拠づくりが必要です。
次のような手順で行うことが望ましいです。

①贈与者の口座から贈与金額を引き出し、受贈者本人の口座へ毎年振り込む。
②受贈者本人名義の口座を開設する(申し込みは本人または親権者が自署・押印)。
③通帳・印鑑・証書などは受贈者側で管理し、印鑑は贈与者とは別のものを使用する。
④贈与額が110万円を超える場合や相続時精算課税制度を選択する場合は、必ず贈与税の申告を行う。
⑤贈与契約書を作成し、確定日付を取るなど、第三者にも確認可能な証拠を残しておく。

足立区では75歳以上の人口が102,216人(全人口の14.47%)に達しており(出典:足立区「年齢別人口 令和8年4月」)、金融資産を次世代へ引き継ぐための生前贈与を検討される方が増えています。こうした状況だからこそ、証拠能力のある適切な手続きがより一層重要となります。

3. 名義借り財産に要注意 
名義だけを相続人などにしておき、実際の管理・運用を被相続人が行っているケースは、「名義借り財産」とみなされます。 その場合、被相続人の財産として相続税が課税される可能性があります。

なお、足立区内の高齢単身世帯は52,599世帯にのぼります(出典:東京都「世帯主が65歳以上の区市町村別単独世帯数」)。単身の高齢者が資産管理を一人で行うケースでは、名義と実態の乖離が生じやすく、名義預金と認定されるリスクに特に注意が必要です。

名義預金に関する判例(昭和54年7月30日 東京地裁判決 ほか) 
被相続人が生前、相続人名義の口座に資金を移していたが、 
・口座開設書類が被相続人の筆跡だった 
・使用印鑑を被相続人が管理していた 

などの事実が認められたため、 実質的には被相続人の財産と判断され、相続税課税の対象となりました。

令和6年(2024年)以降の贈与税改正ポイント

令和6年1月1日以降に行われた贈与から、相続税・贈与税に関するルールが大きく見直されています。足立区では65歳以上の人口が168,142人(23.80%)にのぼり(出典:足立区「年齢別人口 令和8年4月」)、今後ますます多くの方が相続・贈与の場面に直面することが見込まれます。今回の改正ポイントをしっかり押さえておくことが重要です。

1. 相続時精算課税制度の見直し 
従来よりも使いやすくなり、暦年贈与との併用がしやすくなりました。ただし、申告手続きや相続時の加算対象となる点は変わらないため、専門家による確認が不可欠です。

2. 相続開始前贈与の加算期間の延長 
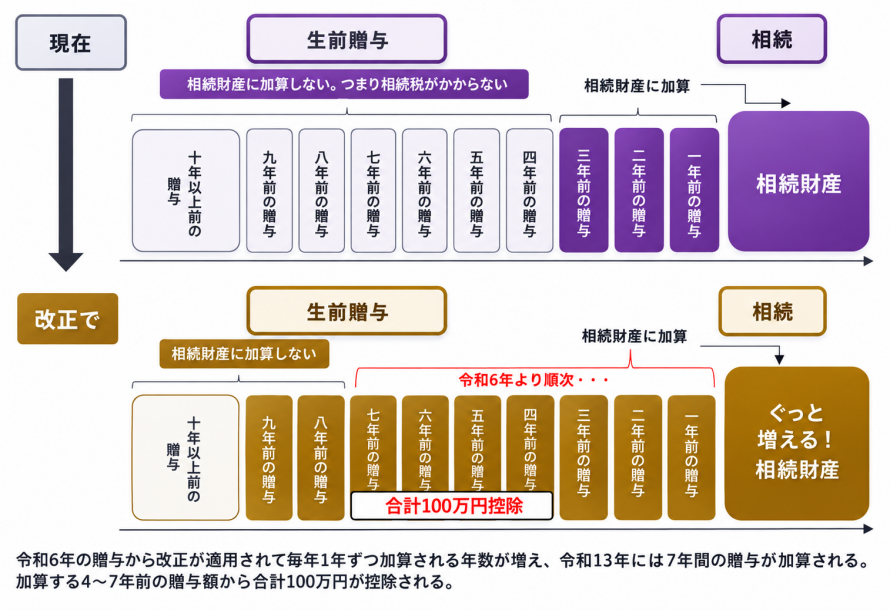
従来は「3年以内の贈与」が相続財産に加算されていましたが、改正により7年以内の贈与が課税対象となりました(一定の例外あり)。

なお、東京都全体では相続税の課税割合が20.0%に達しており(出典:東京国税局「令和6年 相続税 5-1 申告・課税状況」)、足立区においても早期からの贈与計画の見直しが急務となっています。ご不明な点は、足立区 相続税・贈与税相談プラザにお気軽にご相談ください。
  暦年贈与課税制度 相続時精算課税制度
贈与者 誰でも可 60歳以上の親(贈与年の1月1日時点)
受贈者 誰でも可 18歳以上の子・孫
(贈与年の1月1日時点)
届出 不要 相続時精算課税選択届出書の提出必要
控除額 基礎控除:年間110万円 特別控除:累積2,500万円、
基礎控除:年間110万円
贈与税の申告 年間110万円以内は不要 年間110万円以内は不要
税率 10%〜55%の超過累進税率 一律20%
相続財産に加算する期間 3年→7年に延長 選択後の全期間
贈与者の相続時 基礎控除部分(年間110万円まで)も
相続財産に加算する
基礎控除部分(年間110万円まで)は
相続財産に加算しない
暦年課税と清算課税

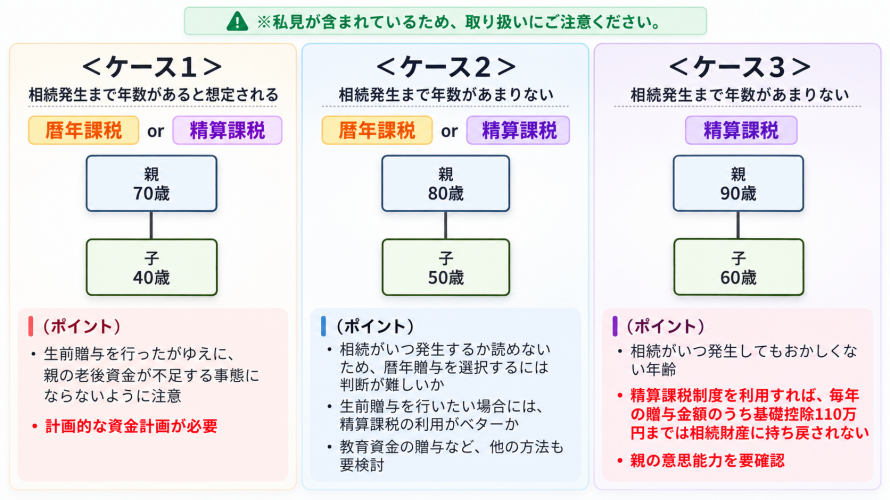
精算課税贈与と暦年贈与の選択のポイントとは?

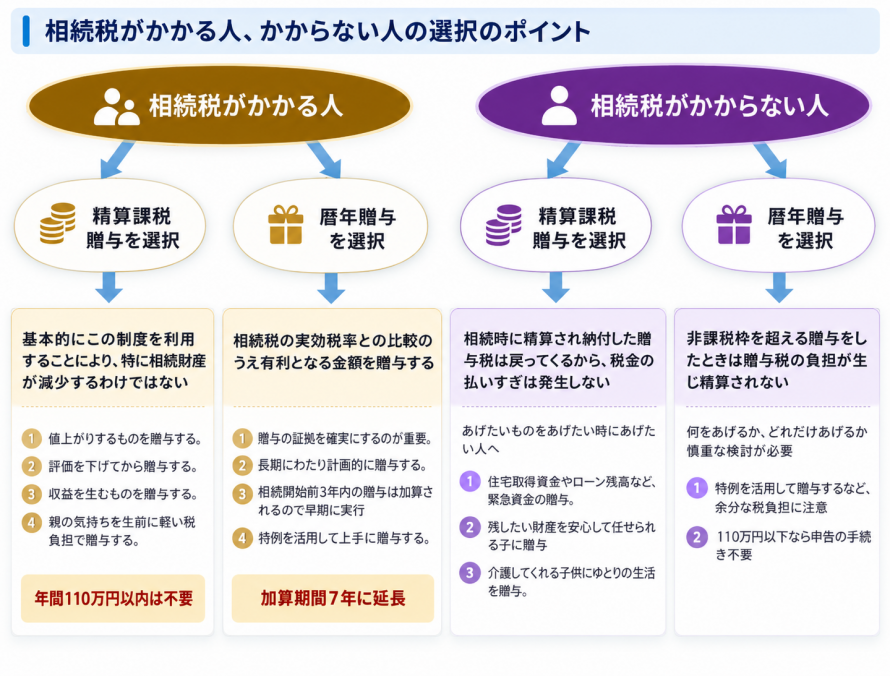
相続税がかかる人、かからない人の選択のポイント

贈与には「相続時精算課税制度」と「暦年課税制度」の2つがあります。どちらを選ぶかによって、贈与税や将来の相続税の負担が大きく変わります。足立区の住宅地平均地価は410,761円/㎡と前年比+6.3%の上昇が続いており(出典:東京都「令和8年地価公示価格(東京都分)」)、不動産を含む資産を早期に次世代へ移転する手段として、どの制度を選択するかは特に重要な判断となります。
相続税がかかる人、かからない人の選択のポイント

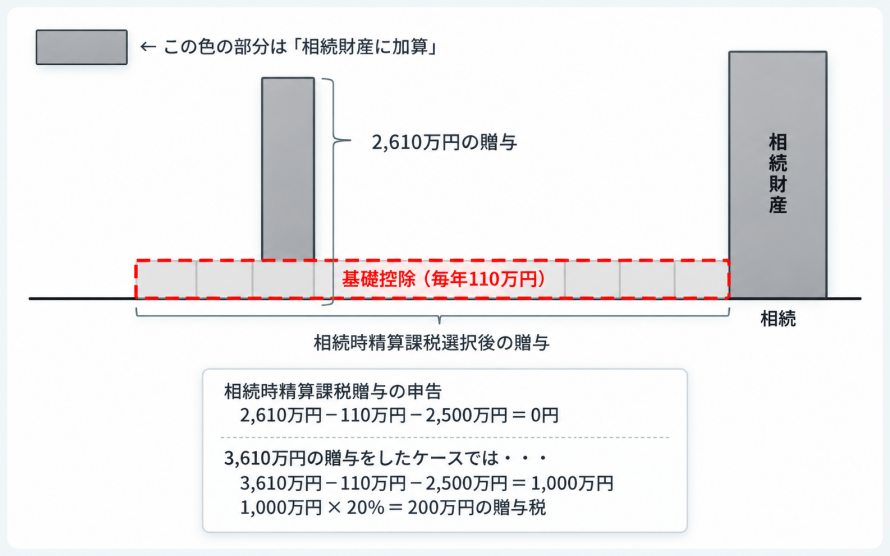
相続時精算課税制度は、2,500万円までの贈与が非課税となり、それを超える部分に一律20%の贈与税が課される制度です。 ただし、贈与した財産は相続時に相続財産へ加算して再計算されるため、将来的に相続税が課される可能性があります。

足立区の住宅地平均地価は410,761円/㎡(出典:東京都「令和8年地価公示価格(東京都分)」)にのぼり、不動産を含む財産の評価額が高くなりやすい地域では、この制度を活用して生前に不動産や金融資産を子・孫へ移転しておくことが、資産分散の観点から注目されています。
また、足立区の80歳以上人口は62,977人(区民の8.91%)にのぼります(出典:足立区「年齢別人口 令和8年4月」)。祖父母世代からの贈与ニーズが高まる中、相続時精算課税制度の仕組みをあらかじめ理解しておくことが重要です。 

【主な特徴】 
・60歳以上の父母または祖父母から、18歳以上の子や孫への贈与が対象 
・贈与時に大きな非課税枠を利用できる 
・相続時に合算されるため、節税効果は限定的
相続時精算課税贈与

暦年課税制度は、1年間(1月1日〜12月31日)に受けた贈与の合計が110万円までは非課税となる制度です。 それを超える部分には、金額に応じた累進課税で贈与税が課されます。

足立区では持ち家世帯が161,395世帯(47.2%)にのぼり、不動産を含む資産を保有するご家庭が多い地域です(出典:東京都「世帯主が65歳以上の区市町村別単独世帯数」)。こうした資産を次世代へ計画的に移転する手段として、暦年課税制度の活用が特に重要性を増しています。 

【主な特徴】 
・誰からの贈与でも年間110万円までは非課税 
・少額贈与を毎年続けることで、長期的な資産移転が可能 
・相続開始前7年以内の贈与分は相続財産に加算される(令和6年改正)
相続税がかかる可能性がある方は、「相続時精算課税制度」を使うことで早めの資産移転が可能です。

東京都全体では、相続税の課税対象となった被相続人は28,085人にのぼり、その課税価格は5兆763億円、税額は9,186億円に達しています(出典:東京国税局「令和6年分 相続税の申告事績(東京都)」)。都内において相続税は決して他人事ではなく、財産規模に応じた制度選択がますます重要になっています。

一方で、相続税がかからない、またはできるだけ負担を抑えたい方は、「暦年課税制度」で毎年計画的に贈与を行う方法が有効です。

【判断の目安】 
・財産規模が大きい場合 → 精算課税制度で早期贈与を検討 
・財産規模が小さい場合 → 暦年課税制度で少額贈与を継続 
・贈与後の生活資金に余裕があるかを確認してから実行

令和6年からの大改正

令和6年(2024年)1月から、贈与税と相続税の関係が大きく見直されました。

【主な改正点】 
1.相続時精算課税制度に110万円の基礎控除が新設され、使いやすくなりました。 
2.相続前贈与の加算期間が、従来の3年から7年に延長されました。この改正は、足立区にお住まいの方にとっても決して他人事ではありません。

足立区の住宅地平均地価は前年比+6.3%と上昇が続いており、東京都全体でも住宅地が前年比+6.5%、商業地が+12.2%と地価の伸びが顕著です(出典:東京都「令和8年地価公示価格(東京都分)」)。不動産を含む財産の価値が年々高まる中、加算期間の延長により贈与のタイミングや計画が従来以上に重要な意味を持ちます。これにより、より長期的な視点で生前贈与の計画を立てることが重要になっています。
生前贈与を行う際は、生前贈与加算の対象とならないよう早めの実行が大切です。加算対象となるのは、相続や遺贈、生命保険金を取得した人などです。そのため、孫など加算対象外の家族への贈与も有効な方法です。

足立区では高齢単身世帯が52,599世帯にのぼり(出典:東京都「世帯主が65歳以上の区市町村別単独世帯数」)、資産を次世代へ円滑に移転するための計画的な生前贈与の重要性が一層高まっています。また、生命保険は節税や資産運用だけでなく、生前の生活保障としての役割も意識しておくと良いでしょう。
贈与には「暦年課税制度」と「相続時精算課税制度」があります。贈与者の年齢、財産規模、家族構成などを踏まえ、どちらが有利かを比較検討することが重要です。足立区では65歳以上の高齢単身世帯が52,599世帯にのぼり(出典:東京都「世帯主が65歳以上の区市町村別単独世帯数」)、老後の生活資金を自ら管理する方が少なくありません。節税も大切ですが、老後資金の確保を優先することが基本です。贈与はあくまで生活に支障のない範囲で、計画的に行うようにしましょう。
令和6年改正後も、暦年贈与は有効な節税手段として活用できます。早めに計画を立て、毎年少しずつ贈与を行うことで、将来の相続税負担を軽減できます。足立区では一戸建て住宅が105,283世帯にのぼり、不動産を含む資産を次世代へ計画的に移転していく必要性は高まっています(出典:東京都「世帯主が65歳以上の区市町村別単独世帯数」)。贈与契約書の作成や申告手続きを整えておくことで、後のトラブルも防げます。贈与額や時期を整理し、足立区 相続税・贈与税相談プラザに相談しながら進めることをおすすめします。

【参考】足立区の相続を取り巻く状況

足立区では、年間死亡者数が8,951人に上り、65歳以上の高齢者は168,142人(23.80%)、75歳以上だけでも102,216人(14.47%)を占めています。高齢単身世帯は52,599世帯に達しており、相続が身近な問題となりつつあります。持ち家世帯は161,395世帯(47.2%)、空き家は43,850戸(空き家率10.89%)存在し、住宅地の平均地価は410,761円/㎡(前年比+6.3%)と上昇傾向にあることから、不動産を含む相続手続きの重要性が年々高まっています。

(出典:中小企業庁「2025年版中小企業白書・小規模企業白書」/国土交通省「建築着工統計調査」/国土地理院「全国都道府県市区町村別面積調」・足立区統計書/国立社会保障・人口問題研究所「日本の地域別将来推計人口(令和5年推計)」/東京国税局「令和6年 相続税 5-1 申告・課税状況」/東京国税局「令和6年分 相続税の申告事績(東京都)」)
足立区 相続税・贈与税相談プラザ|運営 H-Base・行政書士細田邦雄事務所|無料相談
ページトップへ